Nhận diện những “điểm nghẽn” và tăng khả năng tiếp cận vốn của doanh nghiệp nhỏ và vừa (DNNVV), chuyên gia tài chính đề xuất nhiều giải pháp, từ minh bạch tài chính, năng lực quản trị đến đa dạng hóa nguồn vốn, nhằm đưa dòng vốn đến DN thuận lợi, hiệu quả hơn.
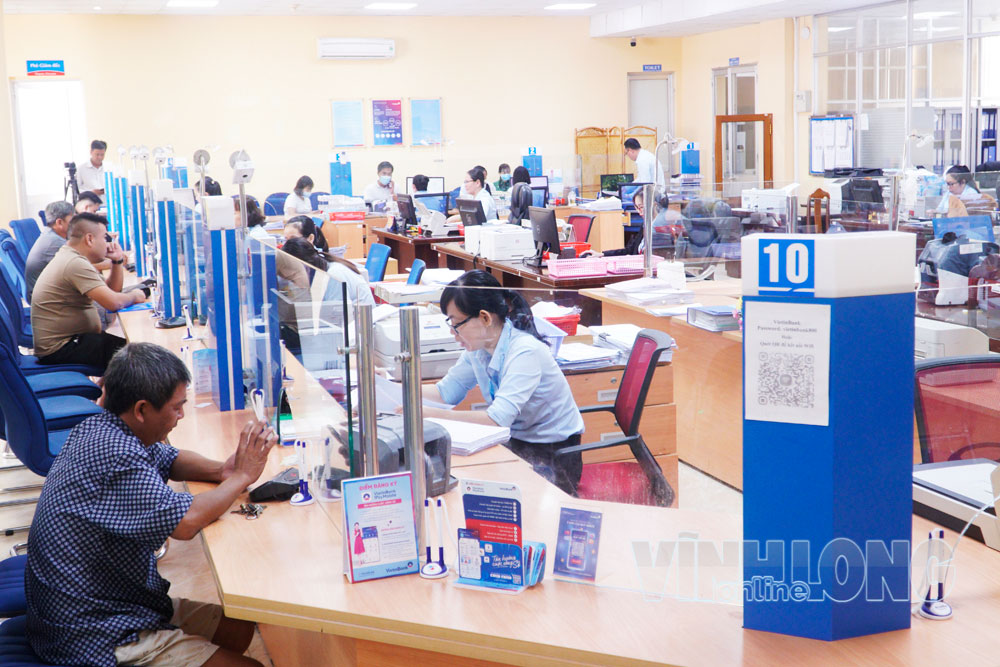 |
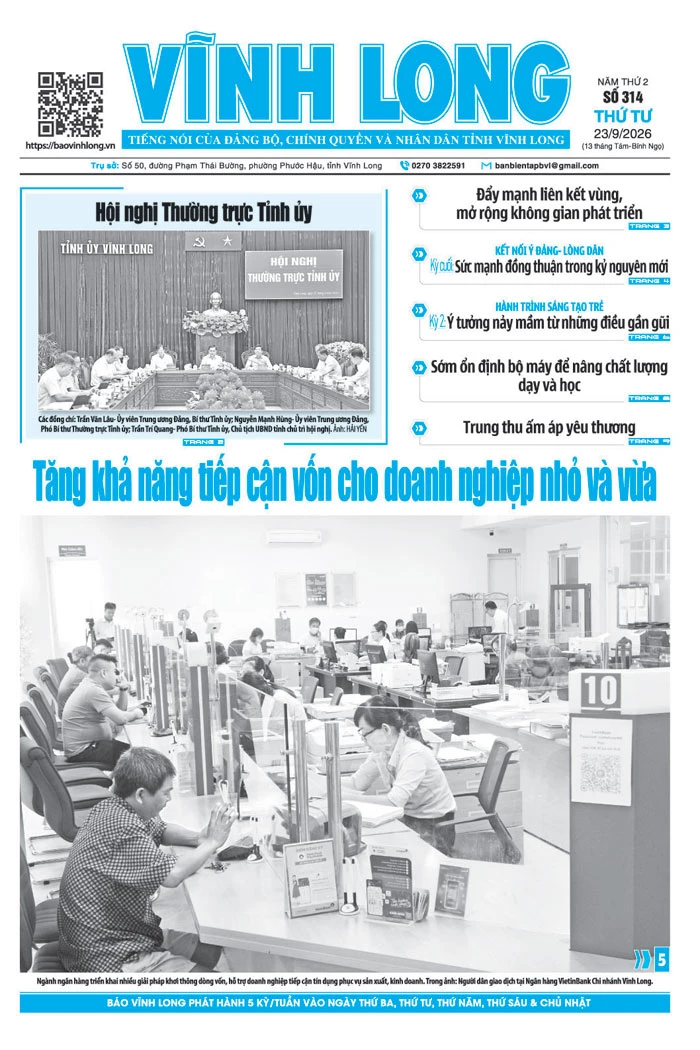
| Ngành ngân hàng triển khai nhiều giải pháp khơi thông dòng vốn, hỗ trợ doanh nghiệp tiếp cận tín dụng phục vụ sản xuất, kinh doanh. Trong ảnh: Người dân giao dịch tại Ngân hàng VietinBank Chi nhánh Vĩnh Long. |
Khả năng tiếp cận vốn vẫn còn khó khăn
Thời gian qua, Ngân hàng Nhà nước (NHNN) Việt Nam đã triển khai nhiều giải pháp hỗ trợ DNNVV, từ hoàn thiện cơ chế, chính sách, chỉ đạo tổ chức tín dụng (TCTD) tiết giảm chi phí, đơn giản hóa thủ tục đến triển khai chương trình tín dụng ưu đãi.
Giai đoạn 2021-2025, doanh số cho vay DNNVV đạt trên 21,7 triệu tỷ đồng, bình quân trên 4,3 triệu tỷ đồng/năm. Đến cuối tháng 8/2026, doanh số giải ngân lũy kế từ đầu năm đối với DNNVV đạt trên 3,8 triệu tỷ đồng; dư nợ tín dụng trên 4,1 triệu tỷ đồng, tăng 12,37% so với cuối năm 2025 và chiếm khoảng 20% tổng dư nợ nền kinh tế.
Trong bối cảnh phấn đấu đạt mục tiêu tăng trưởng kinh tế 2 con số, từ tháng 8/2026, NHNN đã chỉ đạo TCTD triển khai chương trình tín dụng dành cho DNNVV và DN, cá nhân sản xuất, kinh doanh trong lĩnh vực tạo động lực tăng trưởng.
Sau hơn 1 tháng triển khai, từ 4 ngân hàng thương mại nhà nước đăng ký gói tín dụng 220 ngàn tỷ đồng, đến nay đã có 19 ngân hàng thương mại tham gia, nâng quy mô lên khoảng 407 ngàn tỷ đồng. Lãi suất cho vay ưu đãi thấp hơn từ 1-2%/năm so với mức lãi suất cho vay bình quân cùng kỳ hạn.
Nguồn vốn được mở rộng, song thực tế cho thấy khả năng tiếp cận tín dụng của DNNVV vẫn còn những hạn chế. Một bộ phận DN có vốn chủ sở hữu và sức chống chịu tài chính thấp; năng lực quản trị, xây dựng kế hoạch sản xuất, kinh doanh chưa đồng đều; phương án kinh doanh chưa đủ khả thi để chứng minh khả năng trả nợ. Thông tin tài chính, báo cáo tài chính và dòng tiền của một số DN cũng chưa đầy đủ, minh bạch.
Trong khi đó, TCTD ngày càng áp dụng các chuẩn mực quản trị rủi ro theo thông lệ quốc tế, đặt ra yêu cầu cao hơn về tính minh bạch của thông tin tài chính, khả năng trả nợ và tài sản bảo đảm. Vì vậy, việc tháo gỡ khó khăn cho DN phải đi cùng yêu cầu bảo đảm chất lượng tín dụng, thay vì “hạ chuẩn” cho vay.
Ông Nguyễn Xuân Bắc- Phó Vụ trưởng phụ trách Vụ Tín dụng (NHNN Việt Nam) cho rằng, đối với khoản vay không có tài sản bảo đảm, TCTD cần đầy đủ thông tin về tình hình tài chính, dòng tiền, lịch sử hoạt động và khả năng trả nợ của DN để thẩm định.
Khó khăn của nhiều DNNVV hiện nay nằm ở năng lực tài chính, quản trị, xây dựng phương án sản xuất, kinh doanh và tính đồng nhất, minh bạch của báo cáo tài chính. Do đó, để khơi thông dòng vốn, bên cạnh cải tiến quy trình từ phía ngân hàng, bản thân DN cần chủ động nâng cao năng lực quản trị, minh bạch tài chính, quản lý tốt dòng tiền và xây dựng phương án kinh doanh khả thi. Đây là cơ sở quan trọng để ngân hàng đánh giá đúng năng lực, mức độ rủi ro và khả năng trả nợ của khách hàng.
Đa dạng hóa nguồn lực tài chính
Bên cạnh tháo gỡ khó khăn trong tiếp cận tín dụng ngân hàng, nhiều chuyên gia cho rằng cần đa dạng hóa nguồn lực tài chính, phát triển thêm kênh cung ứng vốn phù hợp với đặc thù của DNNVV, DN siêu nhỏ và hộ kinh doanh.
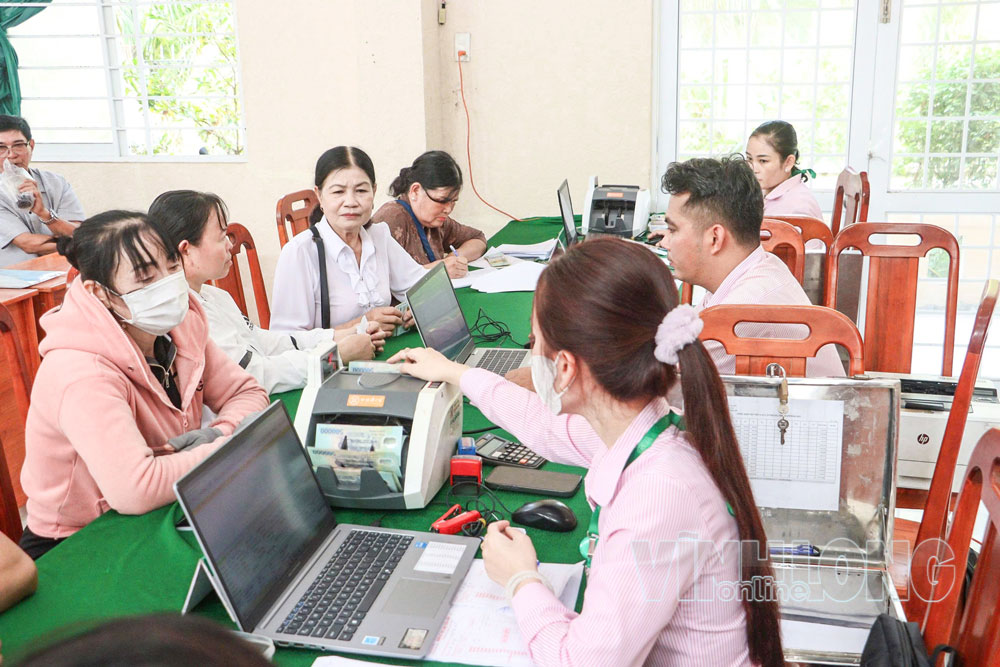 |
| Nguồn vốn chính sách xã hội tiếp sức phát triển kinh tế, nâng cao thu nhập. Trong ảnh: Đại diện tổ tiết kiệm và vay vốn đến giao dịch tại điểm giao dịch xã Hòa Bình, thuộc Phòng Giao dịch Ngân hàng Chính sách xã hội Trà Ôn. |
Ông Nguyễn Văn Thân- Chủ tịch Hiệp hội DNNVV Việt Nam cho biết, Hiệp hội đề xuất nhiều giải pháp, trong đó có việc NHNN phối hợp nghiên cứu thí điểm ngân hàng số chuyên biệt dành cho DNNVV và hộ kinh doanh.
Đây được xem là hướng tiếp cận mới nhằm giảm chi phí, rút ngắn quy trình và mở rộng khả năng tiếp cận vốn đối với nhóm khách hàng có số lượng lớn, nhu cầu vay đa dạng nhưng quy mô từng khoản vay thường không cao. Đề xuất nghiên cứu tạo điều kiện phát triển tổ chức cho vay không nhận tiền gửi trong dân cư, góp phần đa dạng chủ thể cung ứng vốn. Với DNNVV, đặc biệt là DN siêu nhỏ và hộ kinh doanh, các tổ chức này có thể phát triển sản phẩm phù hợp hơn với đặc điểm tài sản, dòng tiền và chu kỳ kinh doanh.
Một dư địa khác được đề cập là phát triển thị trường bao thanh toán và tài trợ khoản phải thu. Theo ông Thân, đây là nguồn tài sản của DN chưa được khai thác đầy đủ. Nếu có cơ chế phù hợp, hợp đồng, khoản phải thu và dòng tiền tương lai có thể trở thành cơ sở để DN tiếp cận thêm nguồn vốn, nhất là những DN thiếu tài sản bảo đảm theo phương thức truyền thống. Cần phát triển hệ sinh thái xếp hạng tín nhiệm và cơ sở dữ liệu phục vụ đánh giá DNNVV, tạo thêm nguồn thông tin để TCTD đánh giá chính xác hơn mức độ rủi ro của khách hàng.
Ông Phạm Toàn Vượng- Tổng Giám đốc Agribank cho biết, ngân hàng đang triển khai 10 chương trình tín dụng ưu đãi có DNNVV thuộc đối tượng thụ hưởng, với tổng quy mô trên 520 ngàn tỷ đồng; lãi suất thấp hơn từ 1,5-2,5% so với mức thông thường, cùng chính sách ưu đãi về phí dịch vụ và thanh toán. Riêng chương trình tín dụng ưu đãi hướng đến động lực tăng trưởng kinh tế và DNNVV, Agribank đăng ký quy mô 70 ngàn tỷ đồng.
Đến cuối tháng 8/2026, dư nợ cho vay nền kinh tế của Agribank đạt hơn 2,1 triệu tỷ đồng; trong đó dư nợ DNNVV chiếm gần 15%. Ngân hàng tiếp tục chuẩn hóa hồ sơ, cải tiến quy trình, ứng dụng công nghệ trong thẩm định và quản lý khách hàng. Theo lãnh đạo Agribank, yêu cầu đặt ra là không hạ chuẩn tín dụng nhưng phải nâng cao chất lượng, tốc độ xử lý, hạn chế những vướng mắc từ quy trình nội bộ làm chậm cơ hội đầu tư, sản xuất, kinh doanh của DN.
Thống đốc NHNN Việt Nam Phạm Đức Ấn nhấn mạnh, ngành ngân hàng luôn đồng hành, sẵn sàng nguồn tín dụng đáp ứng nhu cầu vốn phục vụ sản xuất, kinh doanh.
Theo đó, nâng cao khả năng tiếp cận vốn cho DNNVV cần được đặt trong tổng thể chính sách về phát triển thị trường tài chính, thuế, đất đai, đầu tư, xây dựng, kết nối thị trường và nâng cao năng lực DN. Bộ, ngành cần tiếp tục rà soát, hoàn thiện cơ chế, chính sách hỗ trợ DNNVV; hiệp hội ngành nghề phát huy vai trò cầu nối giữa DN với TCTD, hỗ trợ thông tin thị trường và xúc tiến thương mại. Về phía DN, cần nâng cao năng lực quản trị, minh bạch thông tin tài chính, quản lý tốt dòng tiền và xây dựng phương án sản xuất, kinh doanh khả thi.
Theo NHNN Chi nhánh Khu vực 14, đến cuối tháng 8/2026, dư nợ tín dụng đối với DNNVV trên địa bàn tỉnh đạt hơn 29,7 ngàn tỷ đồng, với hơn 2,5 ngàn DN có dư nợ. So với cuối năm 2025, dư nợ tín dụng DNNVV tăng gần 5,5 ngàn tỷ đồng, tăng hơn 22%.
Bài, ảnh: THIỆN CHÍ