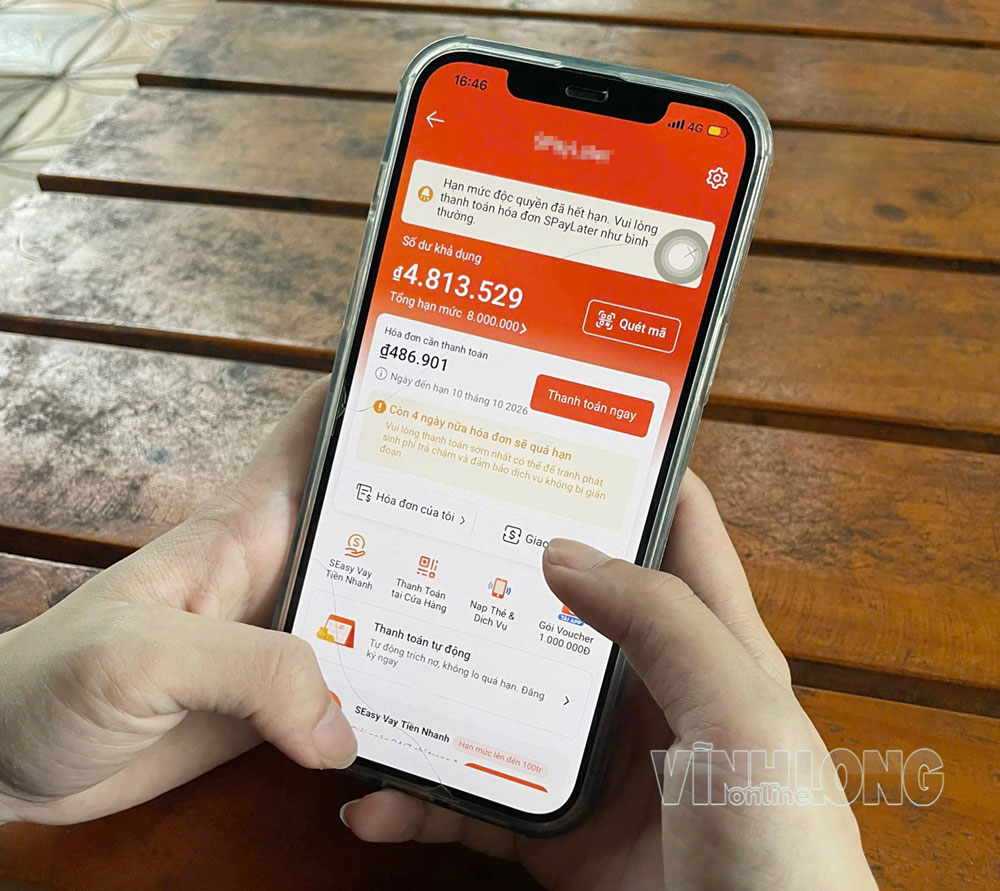
“Mua trước, trả sau” trên các sàn thương mại điện tử đang trở thành hình thức thanh toán được nhiều bạn trẻ lựa chọn nhờ sự tiện lợi, khả năng mua sắm tức thì và các chương trình ưu đãi hấp dẫn. Tuy nhiên, nếu thiếu kế hoạch chi tiêu và không cân nhắc khả năng thanh toán, người dùng có thể rơi vào vòng xoáy nợ nần, tạo áp lực tài chính cho bản thân.
 |
| Ảnh: HÀ MY |
Là sinh viên vừa học vừa làm, Nguyễn Ngọc Huyền hiện sống tại TP. Cần Thơ, có thói quen mua hàng bằng ví trả sau trên sàn thương mại điện tử Shopee. Theo Huyền, hình thức này giúp bạn mua sản phẩm mà chưa cần thanh toán ngay, đồng thời có thể chia nhỏ khoản tiền phải trả, phù hợp với điều kiện tài chính hiện tại. Bên cạnh đó, các chương trình ưu đãi, mã giảm giá dành cho người sử dụng dịch vụ cũng góp phần làm tăng tần suất mua sắm. “Em dùng khá thường xuyên, vài lần mỗi tháng hoặc nhiều hơn nếu có nhu cầu mua sắm cao hơn”, Huyền chia sẻ.
Tuy nhiên, sự tiện lợi này cũng tiềm ẩn những rủi ro khi người dùng dần hình thành thói quen mua sắm mà không cân nhắc kỹ khả năng chi trả. Việc không phải trả tiền ngay có thể khiến một số người dễ đưa ra quyết định mua hàng theo cảm xúc, dẫn đến các khoản thanh toán tích lũy và tạo áp lực vào cuối kỳ. Ngoài ra, tùy theo sản phẩm và điều kiện dịch vụ, người dùng có thể phải chịu thêm phí hoặc lãi khi lựa chọn phương thức thanh toán trả sau theo kỳ hạn. Nếu không kiểm soát tốt chi tiêu, tổng số tiền phải thanh toán có thể vượt quá dự tính ban đầu.
Khác với Huyền, Mai Quỳnh Anh, sinh viên năm thứ hai đang sống tại Vĩnh Long, cho biết chỉ sử dụng ví trả sau khi thực sự cần thiết. Chưa có thu nhập từ việc làm thêm, Quỳnh Anh nhận thấy hình thức này mang lại sự thuận tiện khi muốn mua sắm nhưng chưa đủ tiền thanh toán ngay.
Dù vậy, Quỳnh Anh cũng từng gặp áp lực khi sử dụng dịch vụ để mua món đồ trang điểm yêu thích có giá khá cao trong lúc chưa đủ tiền. Khi đến hạn thanh toán vào cuối tháng, bạn lo lắng không đủ khả năng chi trả. Từ trải nghiệm này, Quỳnh Anh nhận thấy việc sử dụng ví trả sau cần được cân nhắc kỹ, phù hợp với nhu cầu và khả năng tài chính của bản thân.
Thực tế, tín dụng tiêu dùng không phải là điều tiêu cực. Nếu được sử dụng hợp lý, đây vẫn là công cụ tài chính giúp người trẻ đáp ứng những nhu cầu thiết yếu như học tập, đi lại… khi khả năng tài chính chưa đủ để chi trả ngay.
Tuy nhiên, ranh giới giữa tiêu dùng hợp lý và vay chi tiêu vượt khả năng có thể trở nên mong manh nếu người dùng thiếu kiểm soát.
Để sử dụng ví trả sau hiệu quả, người dùng cần xác định rõ nhu cầu mua sắm, lập kế hoạch chi tiêu và chỉ lựa chọn những khoản thanh toán nằm trong khả năng tài chính. Trước khi đăng ký hoặc sử dụng dịch vụ, cần đọc kỹ điều khoản, thời hạn thanh toán, lãi suất và các loại phí liên quan. Quan trọng hơn, mỗi người cần tránh tâm lý mua sắm theo khuyến mãi hoặc chi tiêu vượt khả năng chỉ vì chưa phải trả tiền ngay.
Sử dụng ví trả sau có trách nhiệm không chỉ giúp người trẻ tận dụng lợi ích của công nghệ thanh toán mà còn góp phần hình thành thói quen tiêu dùng hợp lý, chủ động quản lý tài chính cá nhân và tránh những áp lực không đáng có.
HÀ MY